
¿Cómo influyen los materiales de mecanizado CNC en los costes de mecanizado?
La elección del material para una pieza mecanizada con CNC tiene repercusiones que van mucho más allá de su precio de compra. La selección del material influye en la cantidad de material en bruto que hay que adquirir, la rapidez con la que se puede eliminar el material, la vida útil de las herramientas de corte, la facilidad con la que se pueden mantener las tolerancias y si se requiere un acabado o una inspección adicionales.
Estos factores de coste están interrelacionados. Un material de bajo coste puede resultar caro de mecanizar si provoca un desgaste excesivo de las herramientas o requiere operaciones adicionales. Por el contrario, una aleación más cara puede ser la opción más económica cuando reduce el número de pasos de fabricación o cumple mejor los requisitos de rendimiento de la pieza.
Para comprender cómo influyen los materiales de mecanizado CNC en los costes de fabricación, es necesario ir más allá del precio por kilogramo y tener en cuenta todo el proceso, desde la adquisición de la materia prima hasta la inspección y la entrega de los componentes acabados.
1. El precio de la materia prima es solo el punto de partida
El coste de adquisición de las materias primas es uno de los factores más directos que influyen en el coste del mecanizado CNC. El gasto real en material depende de la cantidad y la forma de las materias primas necesarias, y no solo del peso de la pieza final acabada.
El mecanizado CNC crea formas geométricas específicas mediante la eliminación del material sobrante. Cuando se mecaniza una pieza a partir de un lingote, una placa o una barra maciza, una parte del material adquirido acaba inevitablemente convirtiéndose en virutas, recortes o desechos inservibles. Aunque en la pieza final solo queda una fracción del material original, el cliente debe asumir el coste total de la adquisición de la materia prima inicial.
El tipo concreto de material también influye en los costes de adquisición. Incluso dentro de una misma categoría —como las aleaciones de aluminio—, los precios pueden variar significativamente en función de factores como los elementos de aleación, el tratamiento térmico, las propiedades mecánicas, la disponibilidad en el mercado y las dimensiones. El mismo principio se aplica al acero inoxidable, las aleaciones de titanio, las aleaciones de cobre, los plásticos técnicos y otros materiales de uso habitual en el mecanizado CNC.
Tamaño de las existencias y aprovechamiento de los materiales
Consideremos dos componentes con el mismo peso final. Uno de ellos puede mecanizarse a partir de una placa estándar con muy poco exceso de material, mientras que el otro requiere una pieza en bruto de gran tamaño, ya que sus dimensiones totales o su geometría no se ajustan a los tamaños habituales de las piezas en bruto disponibles en el mercado.
Es posible que el segundo componente requiera una mayor cantidad de material, aunque ambas piezas acabadas pesen lo mismo. Si la materia prima también es una aleación cara, esta diferencia puede tener un impacto considerable en el presupuesto.
Un indicador útil es la relación «compra-vuelo», que compara el peso de la materia prima adquirida con el peso de la pieza acabada.
Relación «buy-to-fly» = Peso inicial del material ÷ Peso de la pieza acabada
Por ejemplo, si un componente acabado pesa 2 kg y la pieza en bruto inicial pesa 8 kg, la relación «buy-to-fly» es de 4:1. Esto significa que se compran cuatro kilogramos de material de partida por cada kilogramo que queda en el componente acabado.
Esta relación, por sí sola, no determina el coste total de fabricación. El tiempo de mecanizado, la recuperación de los residuos, el precio de la materia prima y la complejidad de la geometría mecanizada siguen siendo factores importantes. No obstante, constituye una forma útil de identificar aquellas piezas en las que la utilización del material merece una mayor atención.
En el caso de las aleaciones de alto coste, reducir el volumen de existencias innecesarias puede generar ahorros de dos maneras: se necesita comprar menos material y se necesita eliminar menos material.
2. La maquinabilidad influye en el coste de transformar la materia prima en una pieza
El precio de la materia prima no explica cuánto cuesta mecanizar un componente. La mecanizabilidad es otro factor importante, ya que influye en la velocidad de corte, la velocidad de avance, la tasa de arranque de material, la vida útil de la herramienta y la estabilidad del proceso.
Los materiales que se mecanizan con eficacia suelen poder producirse con ciclos de corte más cortos y un menor gasto en herramientas. Los materiales que generan altas temperaturas de corte, se endurecen por deformación durante el mecanizado o someten al filo de corte a cargas elevadas pueden requerir condiciones de corte más conservadoras.
Las aleaciones de aluminio se utilizan ampliamente porque muchos de sus grados permiten velocidades de corte relativamente altas y una eliminación eficaz de material. El acero inoxidable puede requerir un control más cuidadoso del calor y del endurecimiento por deformación. Las aleaciones de titanio tienden a concentrar el calor cerca de la zona de corte debido a su conductividad térmica relativamente baja. Las superaleaciones a base de níquel pueden conservar una alta resistencia a temperaturas elevadas, lo que hace que su corte resulte especialmente complicado.
Estas diferencias influyen en el tiempo que debe funcionar una máquina para producir la misma geometría.
Por qué la bajada de los precios de los materiales puede provocar un aumento de los costes de mecanizado
Supongamos que hay dos materiales técnicamente adecuados para un componente. El material A es más barato, pero requiere un ciclo de mecanizado más largo y un cambio de herramientas más frecuente. El material B es más caro por unidad de stock, pero se puede mecanizar de forma más eficiente.
La comparación correcta no es simplemente:
Precio del material A frente al precio del material B.
En su lugar, el fabricante debe comparar:
- Coste de la materia prima por pieza aceptada
- Tiempo de máquina necesario para fabricar la pieza
- Consumo y sustitución de herramientas de corte
- Operaciones e inspecciones adicionales
- Desperdicio, reelaboración y estabilidad del proceso
Si el ahorro en el precio de compra del material es inferior a los gastos adicionales de mecanizado y utillaje, el material A podría dar lugar a un componente acabado más caro.
Esto resulta especialmente importante a la hora de comparar aleaciones difíciles de mecanizar. La diferencia de coste entre el aluminio y el titanio, por ejemplo, no puede evaluarse con precisión basándose únicamente en los precios de las materias primas. La geometría del componente, el volumen de material eliminado, las tolerancias y la cantidad producida también influyen en el resultado.
3. La vida útil de las herramientas genera costes tanto directos como indirectos
Las herramientas de corte son consumibles, pero su impacto económico va más allá del coste de adquisición de fresas, brocas, plaquitas y demás herramientas.
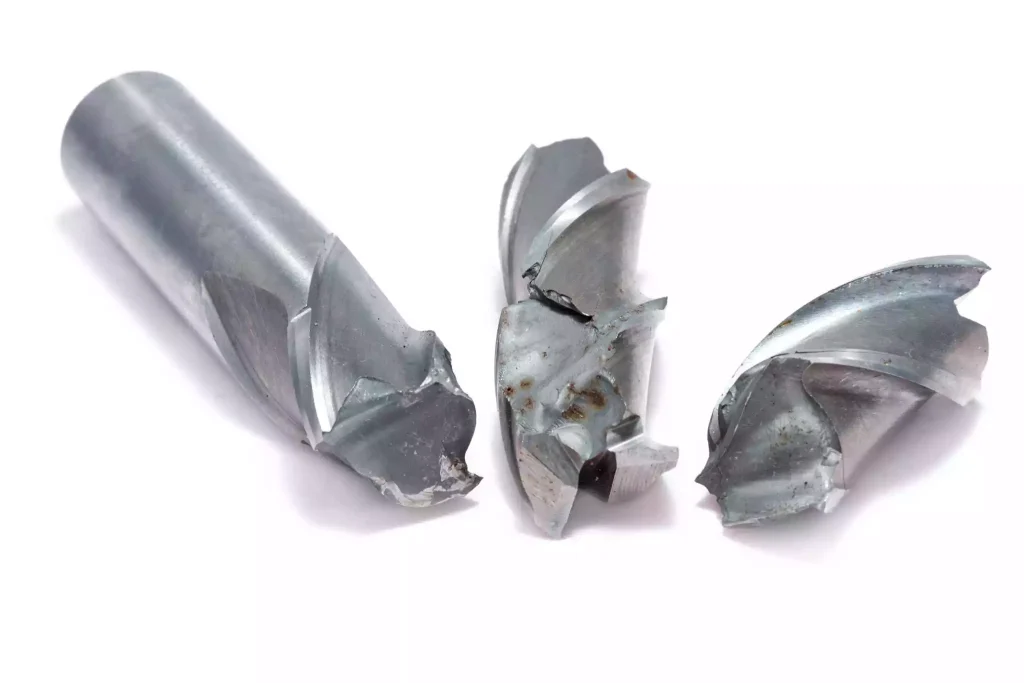
Un material que acelera el desgaste de las herramientas puede requerir cambios de herramienta más frecuentes. Cada cambio puede interrumpir el ciclo de mecanizado, y ciertas operaciones también pueden requerir la medición de la herramienta, el ajuste del desplazamiento, la verificación de la primera pieza o una inspección adicional antes de que continúe la producción.
El comportamiento del material ayuda a determinar qué herramientas y condiciones de corte son las adecuadas. A la hora de seleccionar la herramienta, puede ser necesario tener en cuenta la dureza, la abrasividad, la generación de calor, la adhesión, el endurecimiento por deformación y la formación de virutas.
Por ejemplo, en el mecanizado del aluminio suele ser fundamental garantizar una evacuación eficaz de las virutas y evitar que el material se adhiera al filo de corte. El mecanizado del acero inoxidable requiere prestar especial atención al calor y al endurecimiento por deformación. El titanio y las aleaciones a base de níquel suelen necesitar herramientas y condiciones de corte cuidadosamente seleccionadas para controlar la temperatura y el desgaste.
Coste de utillaje por pieza
Una forma sencilla de calcular el consumo de herramientas es la siguiente:
Coste de utillaje por pieza = Coste del utillaje ÷ Número de piezas aceptables producidas con ese utillaje
Si una herramienta de corte produce menos piezas aceptables antes de su sustitución, su coste se distribuye entre un número menor de componentes. Los cambios de herramienta también pueden aumentar el tiempo de máquina asignado a cada pieza.
Esta distinción es importante en la planificación de la producción. Una herramienta que tenga un coste inicial más elevado puede resultar más económica si dura más tiempo, permite un mecanizado estable o reduce las interrupciones. La herramienta de corte más barata no es necesariamente la solución de utillaje más económica.
4. Las propiedades de los materiales influyen en el tiempo de ciclo y en la utilización de la máquina
Los costes del mecanizado CNC están estrechamente relacionados con el tiempo necesario para completar todas las operaciones de corte. Las propiedades del material influyen en la rapidez con la que una máquina puede eliminar material, manteniendo al mismo tiempo una vida útil aceptable de la herramienta, un buen acabado superficial y una precisión dimensional adecuada.
Esta relación cobra especial importancia en el caso de piezas con cavidades profundas, ranuras largas, paredes delgadas, contornos complejos o grandes volúmenes de material que hay que eliminar.
Un material relativamente fácil de mecanizar puede permitir un desbaste eficaz seguido de un número menor de pasadas de acabado. Una aleación más exigente puede requerir una profundidad de corte reducida, múltiples etapas de mecanizado u operaciones de acabado adicionales.
Por lo tanto, una misma pieza puede permanecer en la máquina durante periodos de tiempo muy diferentes, dependiendo del material.
El desbaste y el acabado tienen implicaciones económicas diferentes
El desbaste elimina la mayor parte del material sobrante. El acabado determina las dimensiones finales y la calidad de la superficie.
La elección del material influye en ambas fases, aunque no siempre de la misma manera. Un material puede permitir un desbaste eficaz, pero seguir requiriendo un acabado minucioso para controlar las rebabas, los daños superficiales o las variaciones dimensionales. Otros materiales pueden limitar las velocidades de desbaste y requerir además pasadas adicionales para alcanzar el acabado superficial especificado.
La cantidad de material eliminado es solo una parte del cálculo. La accesibilidad de la herramienta, la profundidad de las características, las fuerzas de corte, la sujeción de la pieza y la rigidez del montaje también pueden determinar la eficiencia con la que se puede mecanizar el material.
Dado que el tiempo de máquina es un gasto recurrente, incluso un aumento modesto de la duración del ciclo puede llegar a ser significativo en un pedido de producción de gran volumen.
5. La estabilidad del material puede aumentar los costes de tolerancia y de inspección
Las propiedades del material pueden influir en que una pieza mantenga sus dimensiones durante todo el proceso de mecanizado y una vez retirada del dispositivo de sujeción.
La tensión residual, la dilatación térmica, la deformación elástica y la relación entre la dureza del material y las fuerzas de corte pueden afectar a la estabilidad dimensional.
Por ejemplo, la eliminación de grandes cantidades de material de una pieza en bruto sometida a tensión puede liberar tensiones internas y provocar deformaciones. Los componentes de paredes delgadas pueden deformarse bajo la acción de las fuerzas de corte, mientras que los cambios de temperatura pueden afectar a las mediciones y a las dimensiones finales.
Estos efectos no implican que un material concreto no pueda cumplir con tolerancias estrictas. Lo que sí implican es que el proceso de fabricación puede requerir controles adicionales para alcanzarlas de forma sistemática.
Dependiendo de la pieza, dichos controles pueden incluir:
- Desbaste y acabado en fases separadas
- Tratamiento para aliviar el estrés, cuando sea necesario
- Sistemas adicionales de sujeción o apoyo
- Comprobaciones dimensionales intermedias
- Condiciones de mecanizado controladas
- Inspección final con equipos de medición adecuados
Cada operación adicional puede aumentar el tiempo de producción o los gastos de manipulación o inspección. El impacto en los costes es especialmente relevante cuando un componente combina un material difícil de mecanizar con paredes delgadas, una geometría compleja o requisitos dimensionales muy estrictos.
Por lo tanto, es importante evaluar conjuntamente la selección de materiales y los requisitos de tolerancia. Un material que cumpla los requisitos mecánicos pero que plantee dificultades significativas en cuanto al control dimensional puede requerir un proceso de fabricación más costoso.
6. Los distintos materiales dan lugar a perfiles de costes diferentes
No existe una clasificación universal de costes que se aplique a todos los componentes mecanizados con CNC. La siguiente comparación muestra los factores habituales que influyen en el coste de los materiales más utilizados.
| Material | Principales factores que influyen en los costes relacionados con los materiales | Posible ventaja o reto en materia de costes |
| Aleaciones de aluminio | Tipo de aleación, dimensiones estándar, arranque de material, tratamiento superficial | Muchos grados permiten un mecanizado eficiente y un buen aprovechamiento del material; el anodizado puede suponer un coste adicional |
| Acero al carbono | Calidad, dureza, forma de suministro, protección contra la corrosión | Muchos tipos de acero ofrecen material económico y procesos de mecanizado consolidados |
| Acero inoxidable | Tipo de aleación, endurecimiento por deformación, condiciones de corte, desgaste de la herramienta | La resistencia a la corrosión puede reducir la necesidad de determinados recubrimientos protectores, pero el mecanizado puede resultar más exigente |
| Latón | Composición de la aleación, disponibilidad de existencias, control de virutas | Muchos tipos de metal se mecanizan con eficacia, aunque los que no contienen plomo pueden comportarse de forma diferente |
| Cobre | Precio del material, suavidad, adherencia a las herramientas, requisitos de superficie | Excelente conductividad eléctrica y térmica, aunque el comportamiento durante el mecanizado y los requisitos de acabado pueden añadir complejidad |
| Aleaciones de titanio | Precio de las acciones, gestión del calor, desgaste de las herramientas, tiempo de mecanizado | La elevada relación resistencia-peso y la resistencia a la corrosión pueden justificar el coste adicional de fabricación. |
| Superaleaciones a base de níquel | Coste de la aleación, consumo de herramientas de corte, tiempo de ciclo, inspección | Adecuado para entornos con condiciones de temperatura extremas, aunque a menudo resulta caro de mecanizar |
| Plásticos técnicos | Tipo de resina, disponibilidad de existencias, expansión térmica, deformación | Una baja densidad y unas fuerzas de corte reducidas pueden resultar ventajosas, pero la estabilidad dimensional y el coste del material varían considerablemente |
Se trata de tendencias generales, más que de clasificaciones de precios fijas. Un grado específico, el tamaño del material, la cantidad de producción y la estrategia de mecanizado pueden influir en el resultado.
Aluminio: un mecanizado eficiente no elimina todos los costes
El aluminio suele ser una opción rentable para carcasas, soportes, accesorios y componentes estructurales ligeros, ya que muchos de sus grados se pueden mecanizar fácilmente.
Sin embargo, el coste final sigue dependiendo de la aleación, el material de partida, la geometría, las tolerancias y los requisitos de acabado. La fabricación de una carcasa de aluminio compleja, con cavidades profundas, paredes delgadas, tolerancias estrictas y anodizado estético, puede resultar más cara que la de un componente más sencillo fabricado con un material diferente.
Acero inoxidable: hay que encontrar un equilibrio entre el rendimiento y los costes de mecanizado
El acero inoxidable se elige por su resistencia a la corrosión, su dureza y otras propiedades específicas para cada aplicación. Su coste depende del tipo de acero, del estado del material y de los requisitos de mecanizado.
Algunos tipos de acero se endurecen por deformación durante el corte, lo que puede complicar el contacto de la herramienta y acelerar su desgaste si el proceso no se controla adecuadamente. El componente final también puede requerir una pasivación u otro tipo de acabado, dependiendo de su aplicación y sus especificaciones.
Para decidir entre el acero inoxidable y un material más fácil de mecanizar, es necesario evaluar el entorno de uso y el coste que supone alcanzar el rendimiento requerido, y no limitarse a comparar los precios de los productos en stock.
Aleaciones de titanio y a base de níquel: el elevado precio de las existencias es solo uno de los factores
El uso de superaleaciones a base de titanio y níquel puede justificarse por requisitos exigentes, como una elevada relación resistencia-peso, resistencia a la corrosión o rendimiento a altas temperaturas.
Su impacto en los costes puede extenderse a la adquisición de material, el desbaste, el acabado, el consumo de herramientas y el control de procesos. Cuando es necesario eliminar un gran volumen de material costoso, los costes combinados del material y el mecanizado pueden resultar especialmente elevados.
En el caso de estos materiales, revisar las dimensiones iniciales de la pieza en bruto y la eliminación de material innecesario puede ser tan importante como comparar los precios de los proveedores.
Plásticos técnicos: una menor densidad no siempre implica un menor coste
Los plásticos técnicos pueden reducir el peso de los componentes y pueden ser más fáciles de cortar que muchos metales. Sin embargo, su coste varía considerablemente en función del tipo de resina y de las propiedades requeridas.
Los plásticos de alto rendimiento pueden resultar caros. Además, algunos plásticos presentan una mayor expansión térmica, recuperación elástica o sensibilidad a las fuerzas de sujeción que los metales, lo que hace que el control dimensional resulte más complicado en el caso de determinadas geometrías.
Para realizar una comparación adecuada, se deben tener en cuenta la temperatura de funcionamiento requerida, la exposición a sustancias químicas, la carga mecánica, la estabilidad dimensional y los requisitos de acabado.
7. El acabado superficial y la certificación de los materiales se suman al coste total
El rendimiento que se exige al material en condiciones de uso puede determinar si es necesario un procesamiento adicional tras el mecanizado CNC.
Los componentes de aluminio pueden requerir un tratamiento de anodizado. Las piezas de acero inoxidable pueden requerir un tratamiento de pasivación. Otros materiales pueden necesitar un recubrimiento, un pulido, un tratamiento térmico o un tratamiento de alivio de tensiones para cumplir con los requisitos funcionales o superficiales especificados.
El coste del acabado depende del proceso seleccionado, las especificaciones, las dimensiones de la pieza, la superficie, la cantidad y los requisitos de manipulación. Algunos tratamientos también requieren enmascaramiento o comprobaciones dimensionales adicionales.
La trazabilidad y la documentación de los materiales también pueden generar costes adicionales. Dependiendo de la aplicación, los compradores pueden exigir informes de ensayo de los materiales, certificados de conformidad, informes de inspección del primer artículo o resultados de inspección documentados. Estos requisitos deben establecerse antes de la producción, ya que pueden afectar al abastecimiento, a la planificación de los procesos y a la verificación de la calidad.
Es importante destacar que estos gastos no vienen determinados únicamente por el tipo de material. Un componente de acero inoxidable no requiere automáticamente el mismo acabado ni la misma documentación que cualquier otro componente de acero inoxidable. Son las especificaciones concretas y el uso previsto los que determinan lo que es necesario.
8. Los cambios en el volumen de producción influyen en la rentabilidad de la selección de materiales
Los costes relacionados con los materiales se comportan de forma diferente en los pedidos de prototipos y en la producción en serie.
En el caso de un prototipo, la programación, la puesta a punto, la preparación de los utillajes y la inspección inicial pueden suponer una parte importante del coste total, ya que esas actividades se reparten entre muy pocas piezas. Los costes de material y utillaje siguen siendo importantes, pero reducir la carga que supone la puesta a punto puede suponer un mayor ahorro que cambiar a una aleación más barata.
En las series de producción más grandes, los gastos recurrentes cobran mayor importancia. El consumo de materia prima, el tiempo de ciclo, la vida útil de las herramientas y las tasas de desechos se acumulan a lo largo de todo el pedido.
Esto plantea dos aspectos distintos relacionados con los costes.
Para prototipos y pedidos de pequeño volumen: dar prioridad a la disponibilidad de material, a unos tamaños de stock adecuados, a rutas de mecanizado prácticas y a evitar operaciones innecesarias.
Para la producción en serie: evaluar el efecto combinado del aprovechamiento de los materiales, la estabilidad de los tiempos de ciclo, la vida útil de las herramientas, las tasas de desechos y las oportunidades de estandarización del proceso de fabricación.
Un material que resulte práctico y económico para un prototipo único no tiene por qué suponer el menor coste recurrente cuando se producen grandes volúmenes. Por el contrario, elegir una aleación especial únicamente por sus ventajas teóricas de producción puede no estar justificado cuando la cantidad del pedido es pequeña.
9. Cómo evaluar el coste total de los distintos materiales
Una comparación útil de materiales debería partir de los requisitos funcionales de la pieza y, a continuación, evaluar las implicaciones que cada opción técnicamente aceptable tiene para la fabricación.
Un modelo de costes simplificado es el siguiente:
Coste estimado de la pieza = Coste del material + Coste de preparación imputado + Coste de mecanizado + Coste de utillaje + Coste de acabado + Coste de inspección
Para obtener un presupuesto más completo, pueden incluirse partidas adicionales como embalaje especial, certificación de materiales, gestión de residuos y otros requisitos específicos del pedido.
Cada componente debe evaluarse por separado antes de comparar el total.
Paso 1: Determinar las propiedades requeridas del material
Determina los requisitos reales en cuanto a resistencia, dureza, rigidez, peso, resistencia a la corrosión, conductividad térmica, conductividad eléctrica y temperatura de funcionamiento.
Esto evita que se elija un material innecesariamente caro, al tiempo que garantiza que la reducción de costes no comprometa el rendimiento.
Paso 2: Comparar los grados disponibles y los perfiles en stock
Revisa el tipo de material, el estado de temple o la condición (cuando proceda), las dimensiones disponibles en stock, el plazo de suministro y los requisitos de certificación.
Un tamaño estándar adecuado del material en bruto puede reducir el desperdicio de material. No obstante, solo se aceptará un grado o una forma de material en bruto más económicos si cumplen los requisitos del plano y de la aplicación.
Paso 3: Calcular el aprovechamiento del material y el tiempo de mecanizado
Compara la pieza en bruto necesaria con la geometría final. Identifica cavidades grandes, secciones gruesas que deban eliminarse, paredes delgadas, elementos profundos y cualquier otro elemento geométrico que pueda afectar al tiempo de ciclo o a la estabilidad dimensional.
Calcula el tiempo de mecanizado utilizando condiciones de corte realistas para cada material, en lugar de dar por sentado que todos los materiales pueden mecanizarse al mismo ritmo.
Paso 4: Incluir el utillaje, el acabado y la inspección
Determina si el material requiere herramientas de corte especializadas, un acabado adicional, un tratamiento de alivio de tensiones o una verificación dimensional más rigurosa.
Estos requisitos pueden alterar la comparación de costes, incluso cuando la diferencia en el precio de los materiales parezca pequeña.
Paso 5: Comparar el coste total con el rendimiento
La decisión final debe basarse en una comparación del coste de fabricación previsto de cada material adecuado, al tiempo que se comprueba que cumple los requisitos funcionales del componente.
La oferta más barata no es necesariamente la mejor opción a largo plazo si el material aumenta el riesgo de desgaste prematuro, corrosión, deformación u otros problemas relacionados con su uso.
Cómo evalúa Xtmade los costes de fabricación relacionados con los materiales
Xtmade fabrica componentes mecanizados a medida mediante CNC a partir de planos, archivos CAD, muestras y especificaciones facilitados por el cliente.
La evaluación de los costes relacionados con los materiales tiene en cuenta el tipo de material y la forma en que se suministra, además de la geometría del componente, las tolerancias, el acabado superficial, la cantidad de producción y los requisitos de inspección. Estos factores ayudan a establecer una ruta de fabricación adecuada y a identificar los requisitos que pueden influir de manera significativa en el presupuesto.
Cuando se baraja la posibilidad de utilizar un material o un formato de material alternativo, este debe evaluarse en función de los requisitos de rendimiento especificados, en lugar de seleccionarse únicamente en función del precio.
El objetivo es fabricar componentes que cumplan con los requisitos del cliente, aprovechando al máximo el material, el tiempo de mecanizado, las herramientas y los procesos secundarios.
Envía tus planos y las especificaciones de los materiales para solicitar un presupuesto para tus piezas mecanizadas a medida mediante CNC.
Conclusión
Los materiales utilizados en el mecanizado CNC influyen en los costes de fabricación más allá de los precios de las materias primas. La utilización del material en bruto, la maquinabilidad, la vida útil de las herramientas, la duración del ciclo, la estabilidad dimensional, el acabado, la inspección y la cantidad producida influyen todos ellos en el coste de la pieza acabada.
La selección más eficaz de materiales es aquella que logra un equilibrio entre los requisitos de rendimiento y el proceso de fabricación en su conjunto. Al evaluar el precio del material junto con la eficiencia del mecanizado y la aprovechamiento del mismo, los fabricantes y los compradores pueden identificar oportunidades para reducir los costes sin sacrificar la calidad ni la fiabilidad del componente acabado.

